


Page 31 - Bilancio Sostenibilità 2025
P. 31
| Bilancio di sostenibilità 2025 Orbis Italia SpA


            L’analisi ha previsto un  processo                   nella gestione quotidiana, hanno un
            strutturato di identificazione e                     interesse significativo nei suoi risultati. Gli
            aggiornamento della mappatura degli                  stakeholder esterni, invece, possono
            stakeholder e del loro coinvolgimento,               essere diretti, quando interagiscono
            in coerenza con i principi di inclusività e          direttamente con l’azienda pur senza
            completezza richiamati dagli Standard                farne parte, o indiretti, quando, pur
            GRI.                                                 rimanendo estranei all’organizzazione,
                                                                 sono comunque influenzati dalle sue
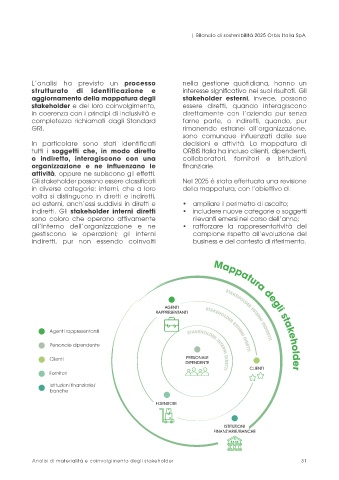
            In particolare sono stati identificati               decisioni  e  attività.  La  mappatura  di
            tutti i  soggetti  che,  in  modo  diretto           ORBIS Italia ha incluso clienti, dipendenti,
            o indiretto, interagiscono con una                   collaboratori, fornitori e istituzioni
            organizzazione  e  ne  influenzano  le               finanziarie.
            attività, oppure ne subiscono gli effetti.
            Gli stakeholder possono essere classificati          Nel 2025 è stata effettuata una revisione
            in diverse categorie: interni, che a loro            della mappatura, con l’obiettivo di:
            volta si distinguono in diretti e indiretti,
            ed esterni, anch’essi suddivisi in diretti e         •  ampliare il perimetro di ascolto;
            indiretti. Gli  stakeholder interni diretti          •  includere nuove categorie o soggetti
            sono coloro che operano attivamente                      rilevanti emersi nel corso dell’anno;
            all’interno dell’organizzazione e ne                 •  rafforzare la rappresentatività del
            gestiscono le operazioni; gli interni                    campione rispetto all’evoluzione del
            indiretti, pur non essendo coinvolti                     business e del contesto di riferimento.


            Analisi di materialità e coinvolgimento degli stakeholder                                      31

